Domain mikrowellenstrahlung.de kaufen?
Wir ziehen mit dem Projekt
mikrowellenstrahlung.de um.
Sind Sie am Kauf der Domain
mikrowellenstrahlung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain mikrowellenstrahlung.de kaufen?
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **

Ähnliche Suchbegriffe für Risikolebensversicherung
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
Technologie des FlugzeugesTechnologie des Flugzeuges , Über zeitgemäßen Flugzeugbau und -service ist in der einschlägigen Literatur wenig zu finden. Insbesondere nach modernen Wartungs- und Reparaturmethoden sucht man meist vergeblich. Gleichwohl machen neue Methoden in der Entwicklung und Konstruktion von Flugzeugen, neue Fertigungstechnologien, die Entwicklung neuer metallischer und nichtmetallischer Werkstoffe, neue Sicherheitsphilosophien und veränderte Wartungskonzeptionen die Behandlung dieser Themen dringend erforderlich. Mit der Überarbeitung der Neuauflage des Fachbuchs "Technologie des Flugzeugs" wurde das auf diesem Sektor führende Standardwerk auf den neuesten Stand gebracht und um den Themenkomplex "Warnsysteme" erweitert. Die Bedeutung von Warnsystemen entwickelt sich exponentiell, weil mit steigendem Fluggastaufkommen das Risiko für Flugunfälle direkt einhergeht. Um diese weitestgehend zu vermeiden, werden verschiedene Meldesysteme eingesetzt. Das Buch informiert darüber, vor welchen Gefahren die einzelnen Systeme warnen und wie sie funktionieren. Weiterhin werden die technologischen Grundlagen des Flugzeugbaus behandelt, die in Fertigungs- und Zulieferfirmen benötigt werden. Unter Berücksichtigung moderner industrieller Fertigungs-, Reparatur und Wartungsmethoden wird zeitgemäßes Wissen im Flugzeugbau vermittelt. Es ergänzt die besonderen Lernziele, die im Bereich der flugzeugtechnischen Ausbildungsberufe Fluggerätmechaniker/in mit den Fachrichtungen Fertigungstechnik, Instandhaltungstechnik und Triebwerkstechnik und Elektroniker/in für luftfahrttechnische Systeme benötigt werden. Zur innerbetrieblichen Aus- und Weiterbildung dienen weiterhin die Themen: ¿ Einführung in die Flugzeugtechnik ¿ Werkstoffe, Korrosion und Oberflächenschutz ¿ Umformen, Fügen und Spanen mit Werkzeugmaschinen ¿ Konstruktiver Aufbau eines Flugzeugs ¿ Aerodynamik und Flugmechanik ¿ Triebwerke, Hydraulik-, Druck- und Klimaanlagen ¿ Helikopter ¿ Flugzeuginstrumente ¿ Warnsysteme ¿ Elektrische Energieversorgung Das Standardwerk richtet sich an Ausbilder und Auszubildende in den vorgenannten Berufen Fluggerätemechaniker/in und Elektroniker/in für luftfahrttechnische Systeme, aber auch an Teilnehmer betrieblicher und überbetrieblicher Weiterbildungsmaßnahmen bei Herstellern und Zulieferern. , Batteriemanagementsysteme (BMS) > Batterien, BMS & Brennstoffzellen , Auflage: 7. Auflage, Erscheinungsjahr: 201811, Produktform: Leinen, Redaktion: Engmann, Klaus, Edition: REV, Auflage: 19007, Auflage/Ausgabe: 7. Auflage, Seitenzahl/Blattzahl: 898, Abbildungen: zahlreiche Abbildungen, Keyword: Fluggerätebauer/in; Fluggerätemechaniker/in; Flugtriebwerkmechaniker/in; Flugzeugbau; Luftfahrttechnische Systeme; Aerodynamik und Flugmechanik; Flugzeugtechnik; Fügen; Helikopter; Hydraulikanlagen; Korrision und Oberflächenschutz; Triebwerke; Umformen; Werkstoffe im Flugzeugbau, Fachschema: Luftfahrt - Luftverkehr~Berufsbildung~Bildung / Berufsbildung~Fliegen~Luftfahrt / Fliegen, Fachkategorie: Arbeitsgebiet Luftfahrt/Flugzeugführung, Bildungszweck: für die Berufsbildung~für die Hochschule, Warengruppe: HC/Luftfahrt-/Raumfahrttechnik, Fachkategorie: Berufsausbildung, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vogel Business Media, Verlag: Vogel Business Media, Verlag: Vogel Communications Group GmbH & Co. KG, Länge: 266, Breite: 195, Höhe: 45, Gewicht: 2346, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger EAN: 9783834333049 9783834331595 9783834330741 9783834330611, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0200, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 4988269,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
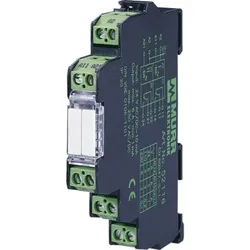
Murrelektronik Wandler Frequenz/Spannung 44275Art der Spannungsversorgung=aktivBemessungsversorgungsspannung bei DC=10..30 VAnzahl der Ausgangsbereiche 0 V ... 10 V=1Anzahl der Ausgangsbereiche 0 mA ... 20 mA=1Anzahl der Ausgangsbereiche 4 mA ... 20 mA=1Anzahl der Kanäle=1Störmeldeausgang=neinEigensicher nach EN 60947-5-6 NAMUR=neinGalvanische Trennung zwischen den Eingängen=neinGalvanische Trennung zwischen Eingang und Ausgang=jaGalvanische Trennung zwischen Ausgang zu Ausgang=neinGalvanische Trennung zwischen Versorgungsspannung und allen anderen Stromkreisen=neinHöhe=90 mmBreite=12,4 mmTiefe=65 mmBetriebstemperatur=-25..50 °CGerätebauform=EinbaugerätAusführung des elektrischen Anschlusses=SchraubanschlussMontageart=Schnappbefestigung TragschieneSchutzart (IP)=IP20256,37 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
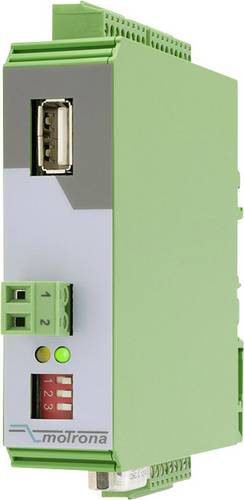
Motrona 8590.5010 Signalwandler Frequenz/AnalogUZ 210 ist ein vielseitiger, kostengünstiger Signalwandler und Frequenzgenerator für den industriellen Einsatz im Bereich der Antriebstechnik und der Automatisierung. Das Gerät verarbeitet analoge Normsignale (0 - ±10 V, 0 - 20 mA oder 4 - 20 mA) und wandelt diese in digitale Ausgangssignale um. Eine eingebaute Referenzspannungsquelle ermöglicht eingangsseitig auch die Verwendung von Potentiometern und anderen, analogen Gebersystemen, die eine externe Referenzspannung benötigen.588,34 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **
-
Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **
-
Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **

Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
Was ist eine Risikolebensversicherung?
Eine Risikolebensversicherung ist eine Art von Lebensversicherung, die speziell darauf abzielt, finanzielle Sicherheit für die Hinterbliebenen im Todesfall des Versicherten zu bieten. Im Gegensatz zu anderen Lebensversicherungen zahlt eine Risikolebensversicherung nur im Todesfall aus und hat keine Kapitalbildungskomponente. Sie dient in erster Linie dazu, finanzielle Verpflichtungen wie Hypotheken oder Schulden abzudecken und den Hinterbliebenen eine finanzielle Absicherung zu bieten. **
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
Preiswettbewerb in der Risikolebensversicherung unter Berücksichtigung biometrische Risiken, Taschenbuch von Carina Saalfeld, GRIN, 978-3-656-88880-2Preiswettbewerb In Der Risikolebensversicherung Unter Berücksichtigung Biometrische Risiken, Taschenbuch Von Carina Saalfeld, Grin, 978-3-656-88880-2, Seitenanzahl: 5227,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Technologie des FlugzeugesTechnologie des Flugzeuges , Über zeitgemäßen Flugzeugbau und -service ist in der einschlägigen Literatur wenig zu finden. Insbesondere nach modernen Wartungs- und Reparaturmethoden sucht man meist vergeblich. Gleichwohl machen neue Methoden in der Entwicklung und Konstruktion von Flugzeugen, neue Fertigungstechnologien, die Entwicklung neuer metallischer und nichtmetallischer Werkstoffe, neue Sicherheitsphilosophien und veränderte Wartungskonzeptionen die Behandlung dieser Themen dringend erforderlich. Mit der Überarbeitung der Neuauflage des Fachbuchs "Technologie des Flugzeugs" wurde das auf diesem Sektor führende Standardwerk auf den neuesten Stand gebracht und um den Themenkomplex "Warnsysteme" erweitert. Die Bedeutung von Warnsystemen entwickelt sich exponentiell, weil mit steigendem Fluggastaufkommen das Risiko für Flugunfälle direkt einhergeht. Um diese weitestgehend zu vermeiden, werden verschiedene Meldesysteme eingesetzt. Das Buch informiert darüber, vor welchen Gefahren die einzelnen Systeme warnen und wie sie funktionieren. Weiterhin werden die technologischen Grundlagen des Flugzeugbaus behandelt, die in Fertigungs- und Zulieferfirmen benötigt werden. Unter Berücksichtigung moderner industrieller Fertigungs-, Reparatur und Wartungsmethoden wird zeitgemäßes Wissen im Flugzeugbau vermittelt. Es ergänzt die besonderen Lernziele, die im Bereich der flugzeugtechnischen Ausbildungsberufe Fluggerätmechaniker/in mit den Fachrichtungen Fertigungstechnik, Instandhaltungstechnik und Triebwerkstechnik und Elektroniker/in für luftfahrttechnische Systeme benötigt werden. Zur innerbetrieblichen Aus- und Weiterbildung dienen weiterhin die Themen: ¿ Einführung in die Flugzeugtechnik ¿ Werkstoffe, Korrosion und Oberflächenschutz ¿ Umformen, Fügen und Spanen mit Werkzeugmaschinen ¿ Konstruktiver Aufbau eines Flugzeugs ¿ Aerodynamik und Flugmechanik ¿ Triebwerke, Hydraulik-, Druck- und Klimaanlagen ¿ Helikopter ¿ Flugzeuginstrumente ¿ Warnsysteme ¿ Elektrische Energieversorgung Das Standardwerk richtet sich an Ausbilder und Auszubildende in den vorgenannten Berufen Fluggerätemechaniker/in und Elektroniker/in für luftfahrttechnische Systeme, aber auch an Teilnehmer betrieblicher und überbetrieblicher Weiterbildungsmaßnahmen bei Herstellern und Zulieferern. , Batteriemanagementsysteme (BMS) > Batterien, BMS & Brennstoffzellen , Auflage: 7. Auflage, Erscheinungsjahr: 201811, Produktform: Leinen, Redaktion: Engmann, Klaus, Edition: REV, Auflage: 19007, Auflage/Ausgabe: 7. Auflage, Seitenzahl/Blattzahl: 898, Abbildungen: zahlreiche Abbildungen, Keyword: Fluggerätebauer/in; Fluggerätemechaniker/in; Flugtriebwerkmechaniker/in; Flugzeugbau; Luftfahrttechnische Systeme; Aerodynamik und Flugmechanik; Flugzeugtechnik; Fügen; Helikopter; Hydraulikanlagen; Korrision und Oberflächenschutz; Triebwerke; Umformen; Werkstoffe im Flugzeugbau, Fachschema: Luftfahrt - Luftverkehr~Berufsbildung~Bildung / Berufsbildung~Fliegen~Luftfahrt / Fliegen, Fachkategorie: Arbeitsgebiet Luftfahrt/Flugzeugführung, Bildungszweck: für die Berufsbildung~für die Hochschule, Warengruppe: HC/Luftfahrt-/Raumfahrttechnik, Fachkategorie: Berufsausbildung, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vogel Business Media, Verlag: Vogel Business Media, Verlag: Vogel Communications Group GmbH & Co. KG, Länge: 266, Breite: 195, Höhe: 45, Gewicht: 2346, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger EAN: 9783834333049 9783834331595 9783834330741 9783834330611, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0200, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 4988269,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
-
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **
-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **
Ähnliche Suchbegriffe für Risikolebensversicherung
-
Murrelektronik Wandler Frequenz/Spannung 44275Art der Spannungsversorgung=aktivBemessungsversorgungsspannung bei DC=10..30 VAnzahl der Ausgangsbereiche 0 V ... 10 V=1Anzahl der Ausgangsbereiche 0 mA ... 20 mA=1Anzahl der Ausgangsbereiche 4 mA ... 20 mA=1Anzahl der Kanäle=1Störmeldeausgang=neinEigensicher nach EN 60947-5-6 NAMUR=neinGalvanische Trennung zwischen den Eingängen=neinGalvanische Trennung zwischen Eingang und Ausgang=jaGalvanische Trennung zwischen Ausgang zu Ausgang=neinGalvanische Trennung zwischen Versorgungsspannung und allen anderen Stromkreisen=neinHöhe=90 mmBreite=12,4 mmTiefe=65 mmBetriebstemperatur=-25..50 °CGerätebauform=EinbaugerätAusführung des elektrischen Anschlusses=SchraubanschlussMontageart=Schnappbefestigung TragschieneSchutzart (IP)=IP20256,37 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Motrona 8590.5010 Signalwandler Frequenz/AnalogUZ 210 ist ein vielseitiger, kostengünstiger Signalwandler und Frequenzgenerator für den industriellen Einsatz im Bereich der Antriebstechnik und der Automatisierung. Das Gerät verarbeitet analoge Normsignale (0 - ±10 V, 0 - 20 mA oder 4 - 20 mA) und wandelt diese in digitale Ausgangssignale um. Eine eingebaute Referenzspannungsquelle ermöglicht eingangsseitig auch die Verwendung von Potentiometern und anderen, analogen Gebersystemen, die eine externe Referenzspannung benötigen.588,34 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Stylideas, LED Maske, LED Gesichtsmaske mit Wellenlänge (415 - 830 nm)Die STYLPRO Wavelength LED Gesichtsmaske ist ein innovatives Hautpflegegerät, das mit einer Kombination aus rotem, blauem und nahinfrarotem Licht arbeitet, um die Hautgesundheit zu fördern. Mit einer Wellenlänge von 633 nm für rotes Licht, 415 nm für blaues Licht und 830 nm für nahinfrarotes Licht zielt die Maske darauf ab, feine Linien und Fältchen zu reduzieren sowie die Hautstruktur zu verbessern. Die Anwendung ist sicher, nicht-invasiv und für alle Hauttypen geeignet. Dank der benutzerfreundlichen Fernbedienung und des automatischen Timers sind die Sitzungen zeitsparend und bequem. Die Maske ist tragbar und ermöglicht ein individuelles Hautpflegeprogramm, das sich leicht in den Alltag integrieren lässt. Die flexible Silikonoberfläche sorgt für einen angenehmen Tragekomfort während der Anwendung. - Rote LEDs (633nm) zur Reduzierung von Falten - Blaue LEDs (415nm) zur Bekämpfung von Hautunreinheiten - Nahinfrarot (830nm) für verbesserte Hautgesundheit - Individuelle Programme mit 4 verschiedenen Modi - Wiederaufladbar und tragbar für flexiblen Einsatz.119,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **
-
Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **
-
Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
-
Was ist eine Risikolebensversicherung?
Eine Risikolebensversicherung ist eine Art von Lebensversicherung, die speziell darauf abzielt, finanzielle Sicherheit für die Hinterbliebenen im Todesfall des Versicherten zu bieten. Im Gegensatz zu anderen Lebensversicherungen zahlt eine Risikolebensversicherung nur im Todesfall aus und hat keine Kapitalbildungskomponente. Sie dient in erster Linie dazu, finanzielle Verpflichtungen wie Hypotheken oder Schulden abzudecken und den Hinterbliebenen eine finanzielle Absicherung zu bieten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.